カードローンの返済期間の決め方完全ガイド|利息を抑える返済計画のコツ
カードローンを利用するときは、借りる金額だけでなく「いつまでに返済するか」を考えることが大切です。
返済期間が長くなるほど毎月の返済負担を抑えやすくなる一方、支払う利息の総額は増える傾向があります。そのため、無理のない範囲で返済期間を設定し、計画的に返済することが重要です。
この記事では、カードローンの返済期間の基本から、返済期間を決める際のポイント、返済シミュレーションの活用方法、返済期間を短くする実践的な方法まで詳しく解説します。
カードローンの返済期間とは?まずは基本を理解しよう
カードローンの返済期間とは、借り入れた金額を返済していく期間のことです。返済期間は、借入金額や金利、毎月の返済額などによって変わります。
一般的に、毎月の返済額を少なく設定すると返済期間は長くなり、毎月の返済額を多くすると返済期間は短くなります。
「毎月無理なく返せる金額」と「できるだけ利息を抑えたい」という2つの視点から返済計画を考えることが重要です。
返済期間はどう決まる?重要な3つの要素
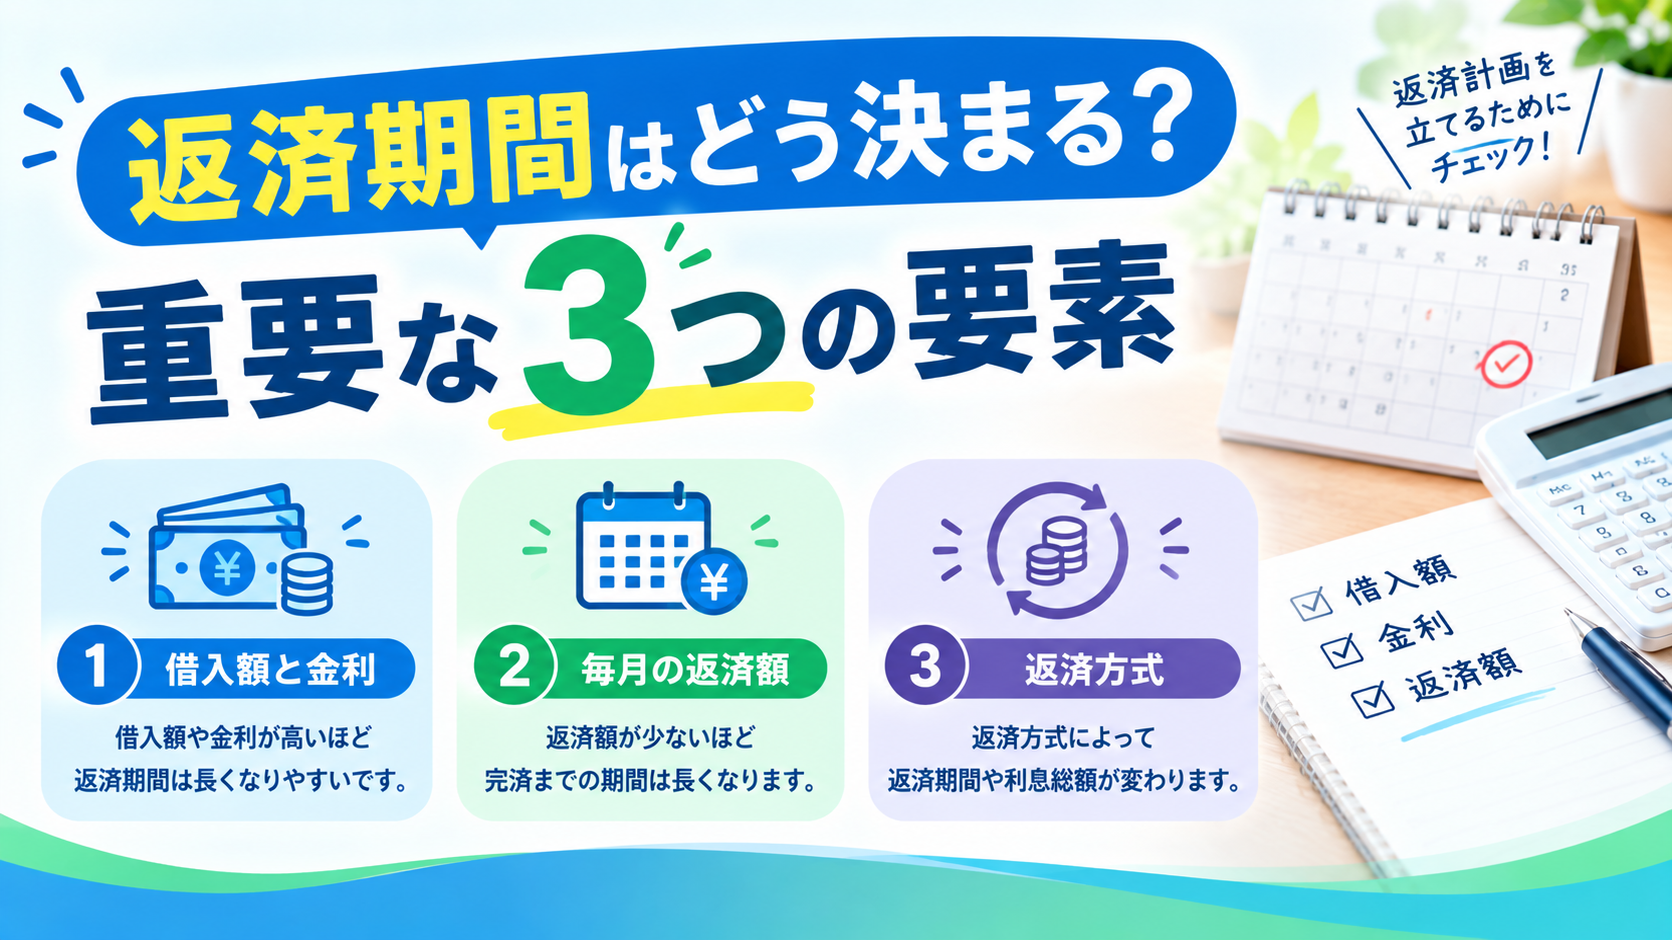
カードローンの返済期間は、主に「借入金額」「金利」「毎月の返済額」の3つの要素によって大きく左右されます。
1. 借入金額
借入金額が大きくなるほど、同じ返済額で返済する場合には完済までの期間が長くなります。必要以上の借り入れを避け、必要な金額だけを借りることが返済期間を長期化させないポイントです。
2. 金利
金利が高いほど利息の負担が大きくなるため、元金の減少が遅くなる場合があります。返済期間を考える際は、毎月の返済額だけでなく適用金利も確認しましょう。
3. 毎月の返済額
毎月の返済額を多く設定すれば、元金を早く減らしやすくなります。ただし、生活費を圧迫するような返済額に設定するのは避け、無理なく継続できる金額を設定することが大切です。
返済シミュレーションで返済期間を把握する方法
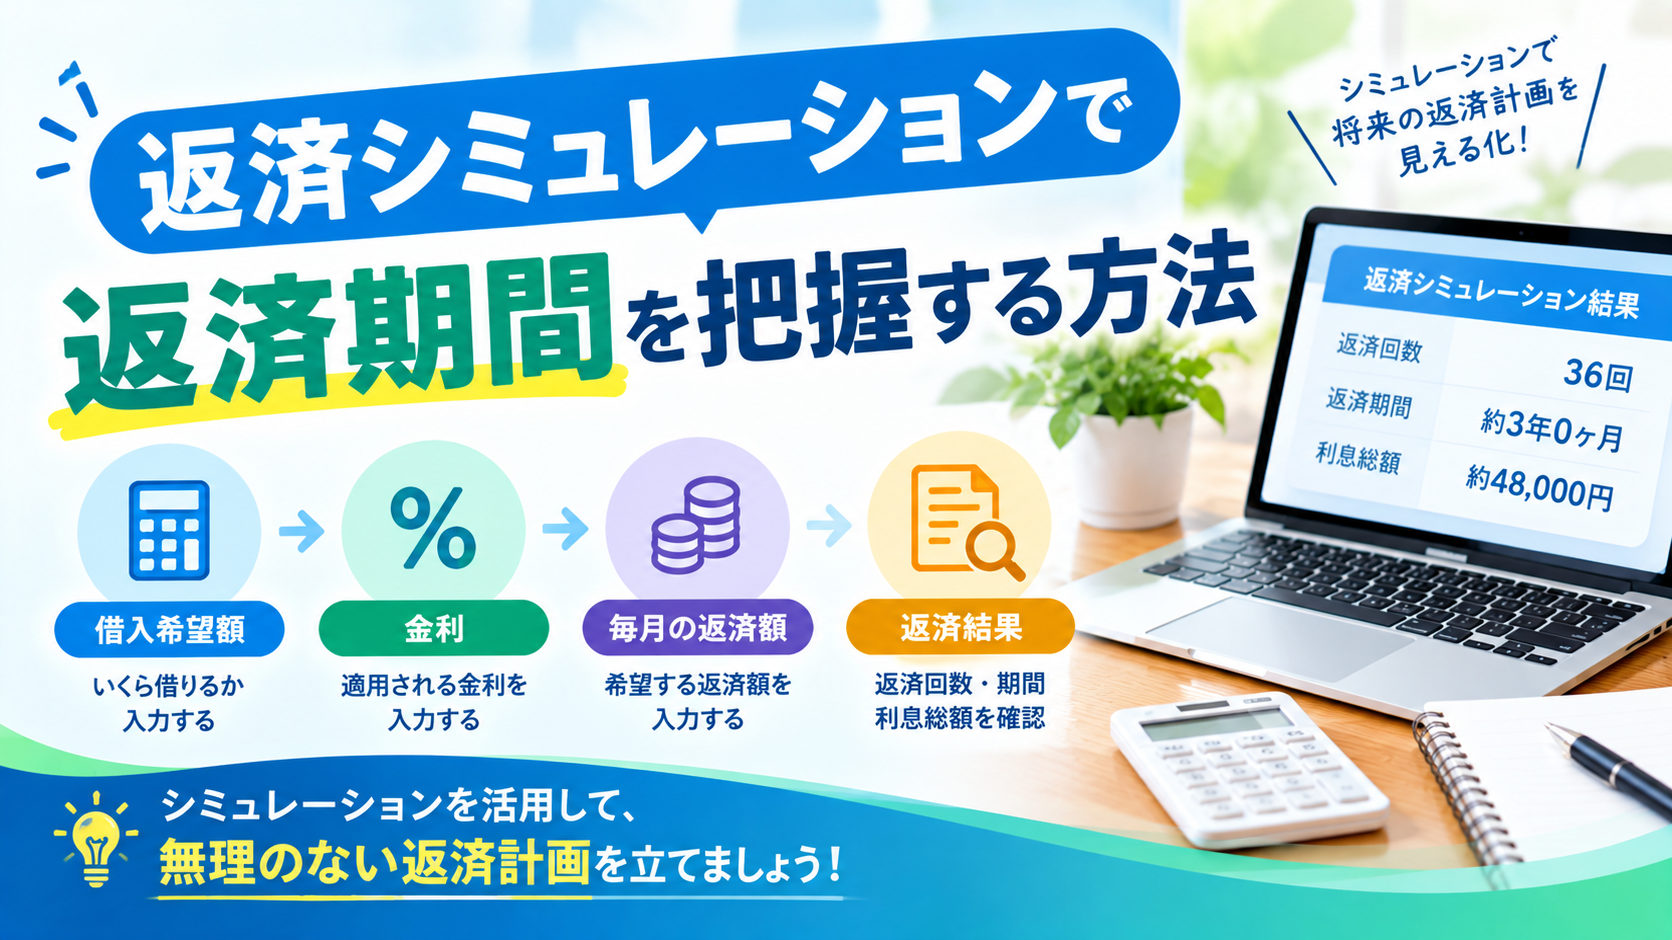
返済期間を具体的に把握したい場合は、カードローン各社が提供している返済シミュレーションを活用すると便利です。
借入希望額や金利、毎月の返済額などを入力することで、返済回数や返済総額、利息の目安などを確認できる場合があります。
- 完済までのおおよその期間を確認できる
- 毎月の返済額を比較できる
- 利息を含めた返済総額を把握しやすい
- 無理のない返済計画を立てやすくなる
実際の返済額や返済期間は、利用状況や契約条件によって異なるため、シミュレーション結果はあくまで目安として利用しましょう。
返済期間を短くする4つの実践的な方法
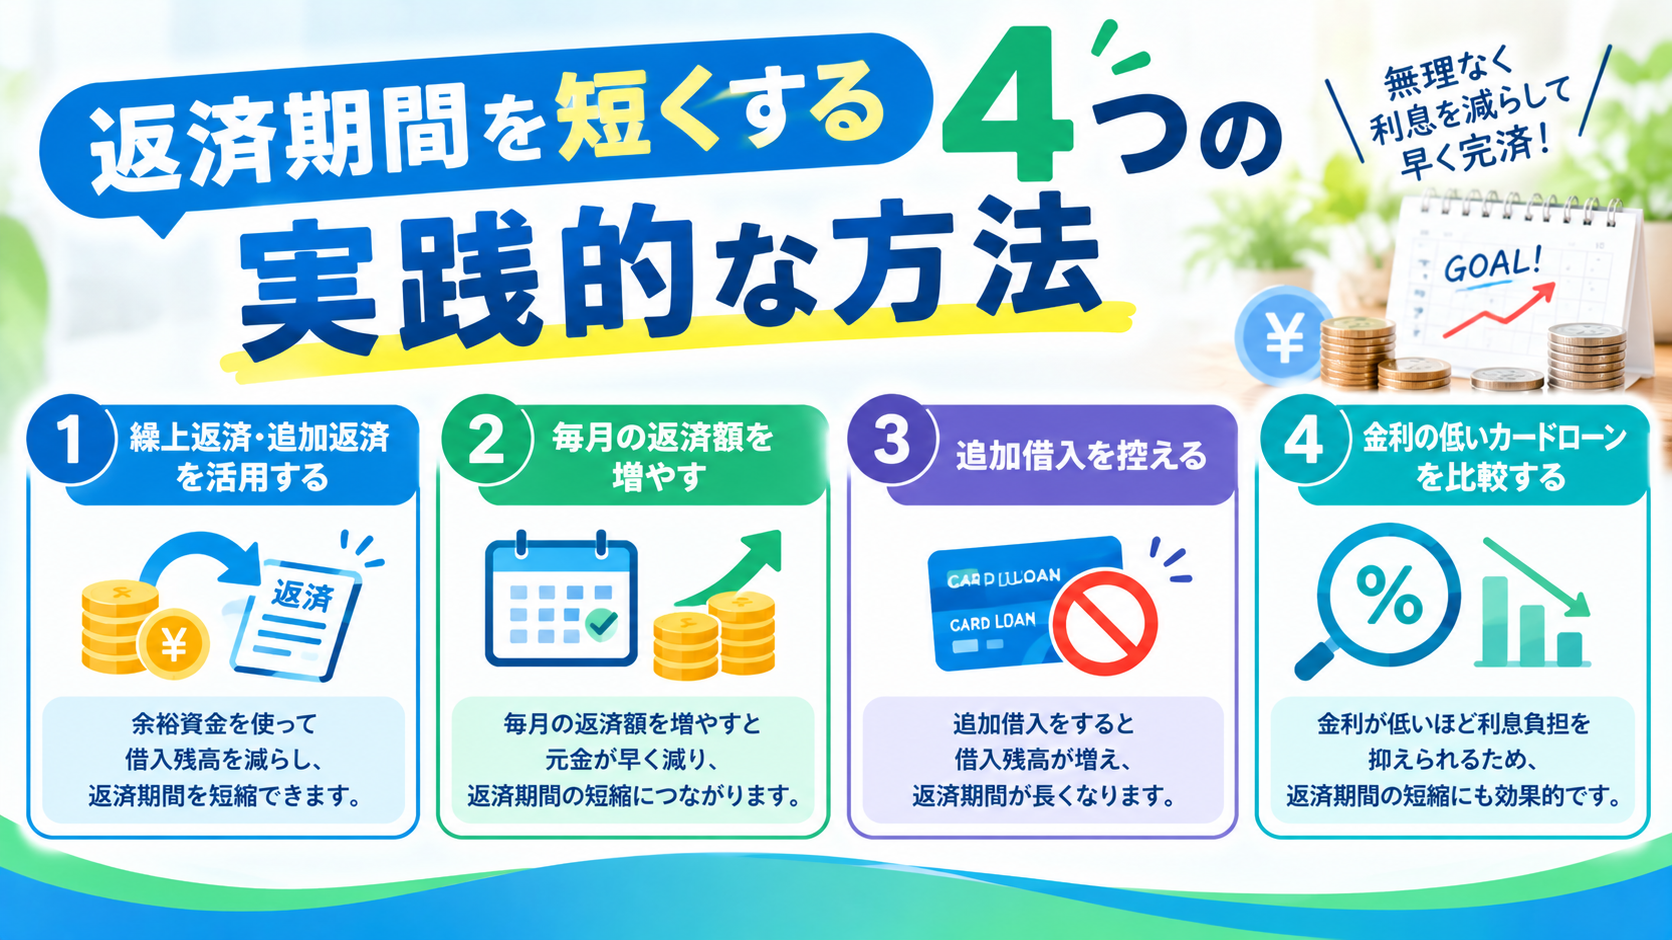
1. 繰上返済・追加返済を活用する
余裕のある月に通常の返済とは別に追加で返済できれば、元金を早く減らせる可能性があります。結果として、その後に発生する利息を抑えられる場合があります。
2. 毎月の返済額を増やす
毎月の返済額を無理のない範囲で増やすことも、返済期間を短くする方法のひとつです。ただし、生活費や他の支払いに支障が出ないよう注意しましょう。
3. 追加借入を控える
返済途中で追加借入を繰り返すと、元金が減りにくくなり、返済期間が長期化する可能性があります。返済中は現在の借入残高を意識し、必要以上の追加借入を控えることが大切です。
4. 金利の低いカードローンを比較する
カードローンによって金利や利用限度額などの条件は異なります。新たに借り入れる場合は、各商品の金利や返済条件を比較し、自分の返済計画に合う商品を検討しましょう。
返済期間を短くすると利息を抑えやすくなりますが、毎月の返済額が大きくなりすぎると家計を圧迫する可能性があります。無理なく継続できる返済額を優先して計画を立てましょう。
主要消費者金融の返済条件比較
カードローンを選ぶ際は、金利や利用限度額だけでなく、返済方式や毎月の返済額、返済期間なども確認しておくことが大切です。
| 商品 | 金利(実質年率) | 利用限度額 | 返済方法 |
|---|---|---|---|
| プロミス | 2.5%~18.0% | 最大800万円 | インターネット・ATMなど |
| アコム | 2.4%~17.9% | 最大800万円 | インターネット・ATMなど |
| アイフル | 3.0%~18.0% | 最大800万円 | インターネット・ATMなど |
| レイク | 4.5%~18.0% | 最大500万円 | インターネット・ATMなど |
金利や利用限度額などの条件は変更される場合があるため、申し込み前には各社の公式サイトで最新情報を確認してください。
カードローンの返済期間に関するよくある質問
まとめ
- 返済期間は借入金額・金利・毎月の返済額などによって変わる
- 返済シミュレーションを使うと返済期間や返済総額を把握しやすい
- 繰上返済や追加返済によって返済期間を短縮できる場合がある
- 追加借入を控えることも返済期間の長期化を防ぐポイント
- 返済期間を短くすることだけでなく、無理なく返済できる計画を立てることが重要
カードローンを利用する際は、目先の借入額だけでなく、完済までの期間や利息を含めた返済総額まで確認しておきましょう。各社の返済シミュレーションなども活用し、自分の収支に合わせて無理のない返済計画を立てることが大切です。
※本記事はカードローンの返済期間に関する一般的な情報を紹介するものであり、特定の商品への申し込みや借り入れを推奨するものではありません。実際の金利、返済額、返済期間などは契約内容や利用状況によって異なります。申し込み前に各金融機関の公式サイトで最新の情報をご確認ください。
“`