「少しでも利息を抑えておまとめ・借入をしたい」
「低金利なカードローンはどこ?銀行と消費者金融どっちが良いの?」
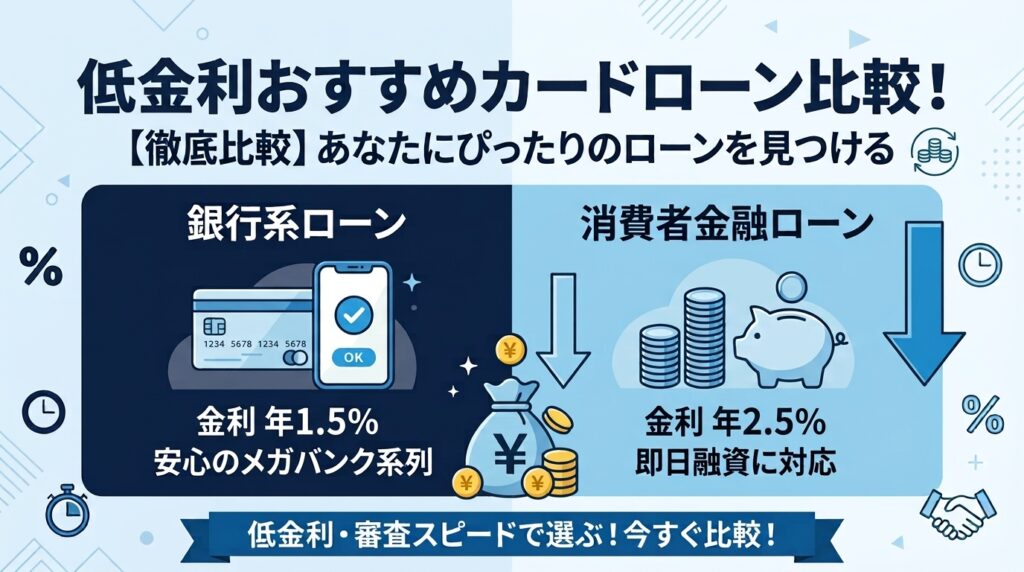
利息負担を減らすために最も重要なのが「上限金利(年率)」の低さです。一般的に金利が低いとされる銀行カードローンから、無利息期間を活用して実質低金利で借りられる大手消費者金融まで、おすすめのカードローンを徹底比較して解説します。
低金利カードローンを選ぶ際の2つの重要ポイント
- 「上限金利」を比較する:初回契約時は最高金利(上限金利)が適用されることがほとんどです。下限金利ではなく「上限金利」の低さで選びましょう。
- 無利息期間の有無:短期返済(数ヶ月以内)であれば、銀行カードローンよりも「無利息期間のある消費者金融」の方が総支払額を抑えられるケースがあります。
低金利おすすめカードローン比較表
金利の低さに優れた主要カードローンのスペック比較一覧です。
| カードローン名 | 金利(実質年率) | 限度額 | 融資スピード | 無利息期間 |
|---|---|---|---|---|
| みずほ銀行カードローン | 年2.0%〜14.0%※1 | 最大800万円 | 最短翌営業日 | なし |
| 楽天銀行スーパーローン | 年1.9%〜14.5% | 最大800万円 | 最短翌日 | なし(キャンペーン有) |
| 三井住友銀行カードローン | 年1.5%〜14.5% | 最大800万円 | 最短当日※2 | なし |
| 三菱UFJ銀行 バンクイック | 年1.8%〜14.6% | 最大500万円 | 最短翌日 | なし |
| プロミス | 年2.5%〜18.0% | 最大800万円 | 最短3分※2 | 最大30日間※3 |
※1 住宅ローンのご利用で本カードローンの金利が年0.5%引き下がります(引き下げ後:年1.5%〜13.5%)。
※2 申込時間帯や審査状況によりご希望に添えない場合があります。
※3 メールアドレス登録とWeb明細利用の登録が必要です。
低金利でおすすめのカードローン5選

みずほ銀行カードローンは、上限金利が年14.0%と三大メガバンクの中でも非常に低い金利設定が魅力です。さらに住宅ローンを契約中の方なら年0.5%引き下がり、年1.35%〜13.5%で利用可能です。
- 上限金利が年14.0%と非常に低水準
- みずほ銀行の住宅ローン利用者は金利優遇あり
- お手持ちのキャッシュカードにローン機能を付加可能

ネット銀行ならではの利便性と低金利(年1.9%〜14.5%)を両立。定期的に金利半額キャンペーンなどが開催されているほか、楽天会員ランクに応じた審査優遇(※一部例外あり)も話題です。
- 上限金利年14.5%の銀行カードローン水準
- 楽天会員ランクに応じた特典・優遇あり
- スマホアプリから24時間簡単に借り入れ可能
三井住友銀行の口座を持っていなくても申し込み可能な銀行カードローン。上限金利は年14.5%と消費者金融と比べた場合、上限金利が低め、全国の三井住友銀行ATMおよび提携コンビニATMの手数料が無料な点も実質的なコスト削減につながります。
- 三井住友銀行の普通預金口座がなくても申込可能
- 提携コンビニATMの利用手数料が0円
- ローン契約機でのカード受け取りに対応

三菱UFJ銀行が提供するカードローン「バンクイック」は、上限金利年14.6%の低金利設定。月々1,000円からの最小返済額に対応しているため、返済計画を柔軟に立てやすい点が特徴です。
- 金利年1.8%〜14.6%で利息を抑えられる
- 三菱UFJ銀行ATM・セブン銀行・ローソン銀行・E-netの利用手数料無料
- 口座なしでもWeb申込で完結可能
消費者金融でありながら上限金利が年18.0%ですが、「30日間無利息サービス」があるため、借り入れから数ヶ月〜半年程度で返済できる場合は銀行カードローンよりも支払利息が安くなる場合があります。
- 消費者金融の中で上限金利が年18.0%
- 30日間の無利息サービスで短期借り入れに最適
- 最短3分融資の圧倒的ハイスピード
【結論】銀行カードローン vs 消費者金融 どっちを選ぶ?
低金利を重視する場合、返済期間や優先順位によって適した選択肢が異なります。
- 長期でじっくり返済したい・借入額が大きい方:金利が低い「みずほ銀行」や「楽天銀行」などの銀行カードローンがおすすめ。
- 数ヶ月以内に返済予定・即日借りたい方:無利息期間が使える「プロミス」などの消費者金融がおすすめ。